cfotalkbiz@gmail.com


 081-839-6592
 sdgc
สาระน่ารู้
Transfer Pricing 14 Oct 2026
112. ความยุ่งยาก ครบถ้วนในการนำส่งเอกสารประกอบรายการโอน “Transfer Pricing Document” Local file and Benchmarking reports สำหรับกรมสรรพากรประเ
เจ้าหน้าที่จะใช้การตรวจสอบตามรายงานที่บริษัทนำส่งตามรายการทั้ง 17 ข้อตามแบบฟอร์ม "ใบแนบ ว.ธ.4" (ใบแนบแจ้งรายการเอกสารหรือหลักฐานแสดงข้อมูลที่จำเป็นสำหรับการวิเคราะห์และตรวจสอบเรื่องราคาโอน ตามมาตรา 71 ตรี วรรคสอง แห่งประมวลรัษฎากร) เป็นแบบฟอร์มภายในของเจ้าพนักงานประเมิน กรมสรรพากร ที่จะจัดส่งให้กับผู้เสียภาษีพร้อมกับหนังสือเรียกอย่างเป็นทางการ กรมสรรพากรจึงไม่มีการเปิดให้ดาวน์โหลดแบบฟอร์มเปล่าทั่วไป บนเว็บไซต์สาธารณะ
งานที่ปรึกษาจัดทำเอกสารประกอบ TP's ให้ลูกค้าผมมีทั้งส่งรายงานให้ LTO , พื้นที่ EEC และพื้นที่อื่นๆ ผมต้องช่วยเคลียข้อมูลให้ครบทั้ง 17 ข้อ รวมทั้งปรึกษาตอบคำถามผลประกอบการลูกค้าเทียบกับบริษัทที่ไม่ถูกควบคุม หากค่า IQR จาก PLI's ที่เลือกใช้ ต่ำกว่าค่า Mean
บริษัทหรือที่ปรึกษา ต้องเตรียมจัดทำรายงานเอกสารข้อมูลราคาโอน (Transfer Pricing Documentation หรือ Local File และหรือ Benchmarking) เพื่อนำส่งให้ครบถ้วนทั้งหมด 17 ข้อหลัก (ดูไฟล์แนบประกอบ) เจ้าพนักงานจะเช็คทุกข้อและอาจข้อเพิ่มเติมได้อีก อาจต้องความยุ่งยาก การเจรจาต่อรอง ขึ้นอยู่บริษัทส่งให้พื้นที่หรือ LTO ที่นำส่งรายงาน
รายการเอกสารราคาโอนทั่วไปที่ต้องจัดเตรียม (Local File)
แบ่งเป็นกลุ่มงานหลักใหญ่ๆ ดังนี้ แต่ต้องทำทั้ง 17 ข้อ
- ข้อมูลโครงสร้างและการดำเนินธุรกิจ: โครงสร้างผู้ถือหุ้นของกลุ่มนิติบุคคลที่มีความสัมพันธ์กัน โครงสร้างการบริหาร แผนผังองค์กร และลักษณะการประกอบกิจการของบริษัท
- ข้อมูลธุรกรรมระหว่างกัน: รายละเอียด สัญญา หรือข้อตกลงในการทำธุรกรรมระหว่างนิติบุคคลที่มีความสัมพันธ์กัน (เช่น การซื้อขายสินค้า, การให้บริการ, การกู้ยืมเงิน, การใช้สินทรัพย์ไม่มีตัวตน)
- การวิเคราะห์ฟังก์ชันและความเสี่ยง (Functional Analysis): รายละเอียดเกี่ยวกับหน้าที่ที่ปฏิบัติ สินทรัพย์ที่ใช้ และความเสี่ยงที่รับผิดชอบของแต่ละบริษัทในการทำธุรกรรมร่วมกัน
- การวิเคราะห์เปรียบเทียบและการเลือกวิธีวิเคราะห์ราคาโอน (Economic Analysis): นโยบายการกำหนดราคาโอน วิธีการระบุธุรกรรมหรือบริษัทที่นำมาเปรียบเทียบ (Comparable Companies) ผลการคำนวณอัตรากำไร และเหตุผลในการเลือกใช้วิธีการกำหนดราคานั้น ๆ เพื่อพิสูจน์ว่าเป็นไปตามราคาตลาดทั่วไป (Arm's Length Principle)
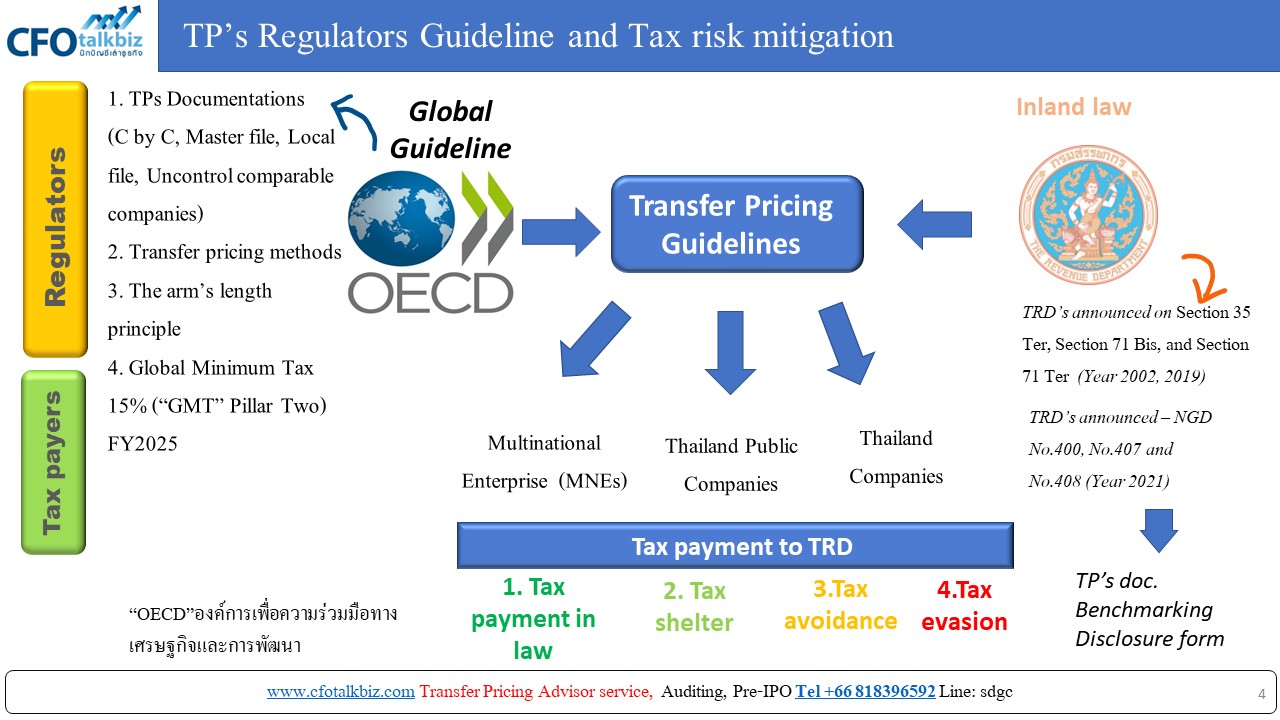
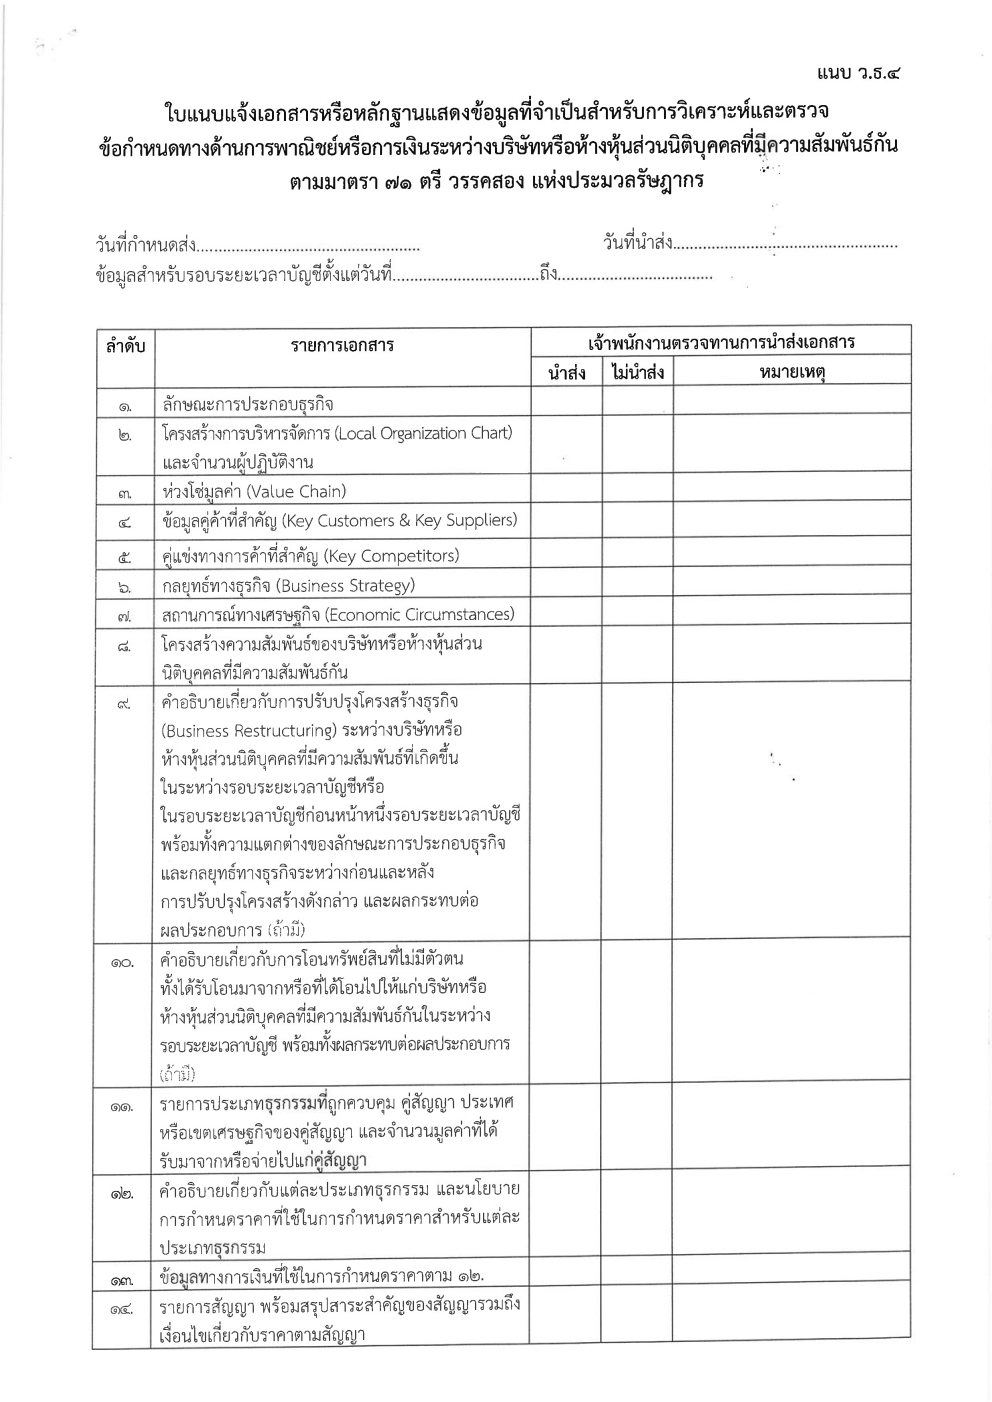
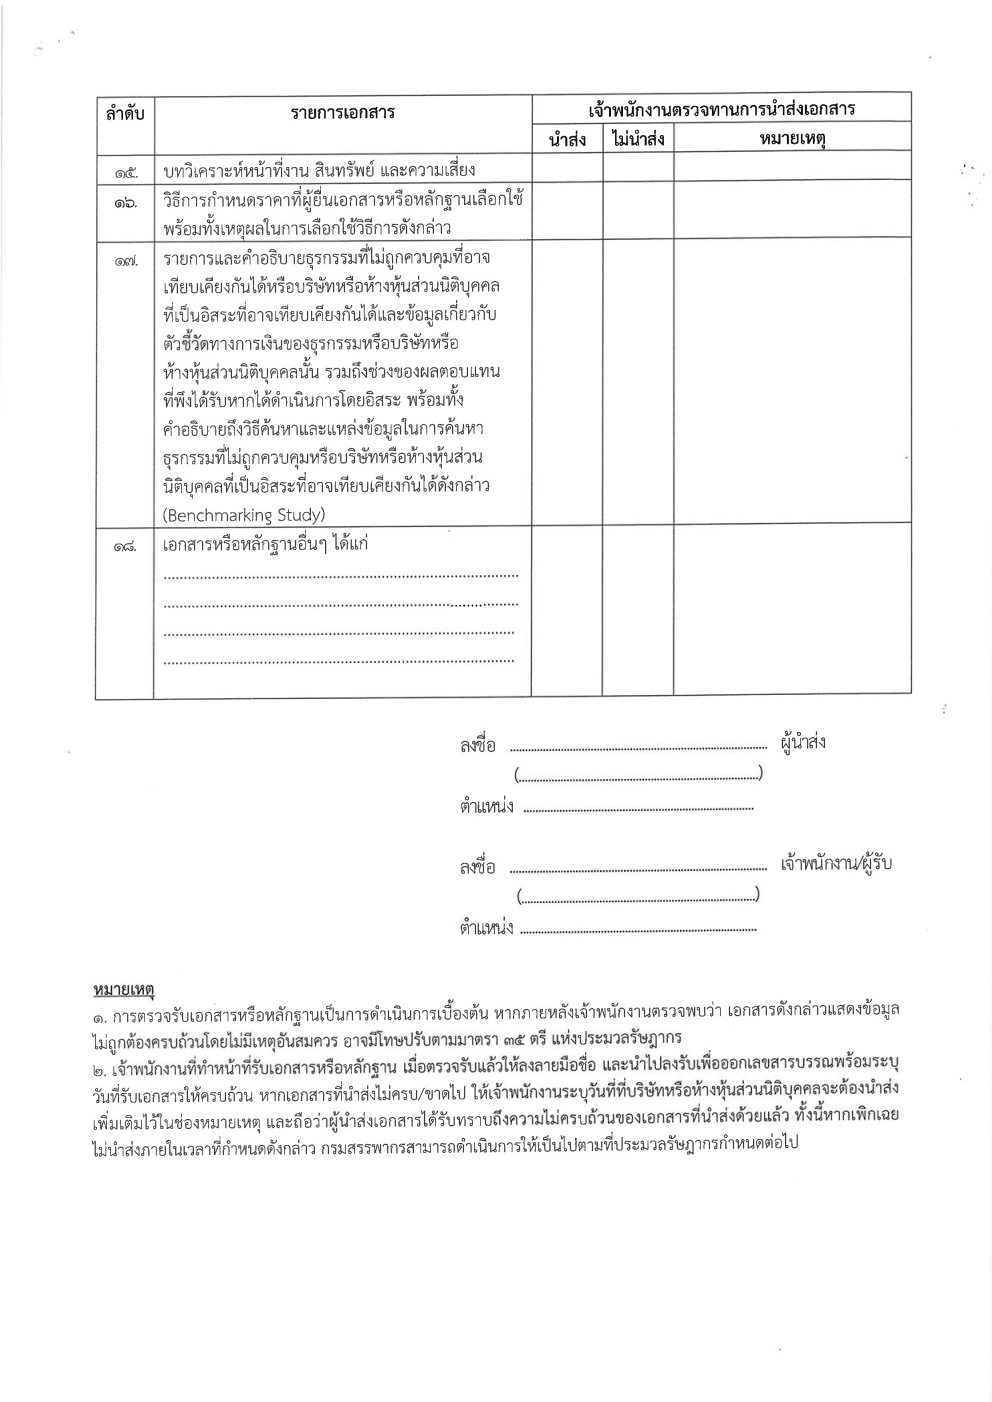
กำหนดเวลานำส่ง TP documents and Benchmarking และบทลงโทษ
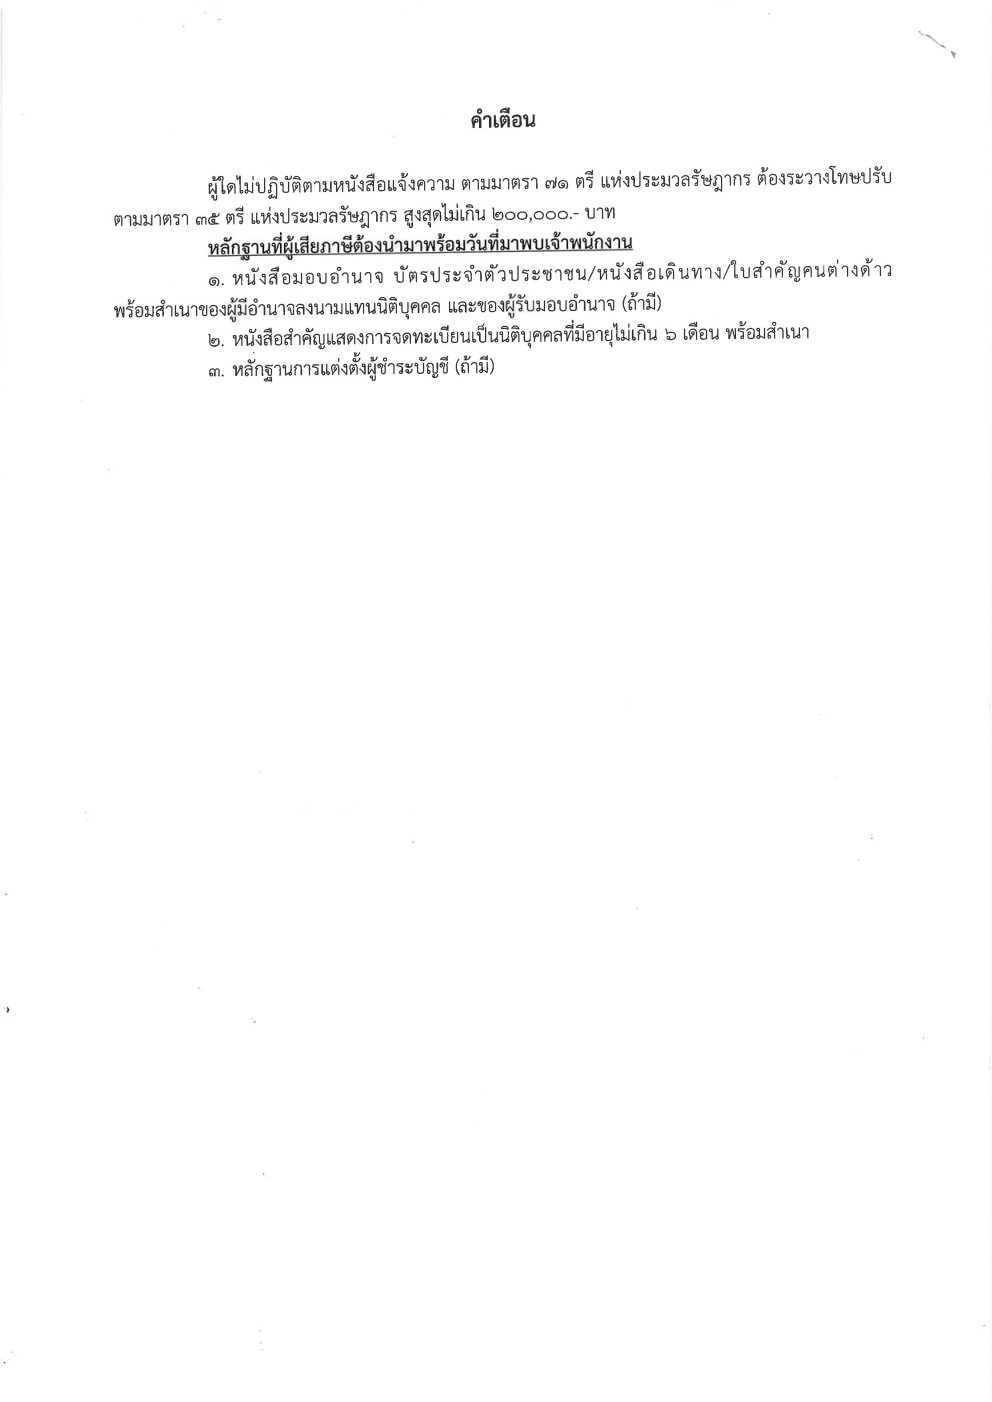
- กำหนดเวลาส่งมอบ: เมื่อได้รับหนังสือเรียกตามมาตรา 71 ตรี วรรคสอง บริษัทจะต้องจัดส่งเอกสารภายใน 60 วัน นับแต่วันที่ได้รับหนังสือ (หากเป็นการได้รับหนังสือครั้งแรก สามารถยื่นคำขอขยายเวลาได้สูงสุดไม่เกิน 120 วัน โดยต้องยื่นขอก่อนครบกำหนดเวลาเดิม)
- บทลงโทษหากไม่ปฏิบัติตาม: หากไม่ยื่นเอกสารหลักฐาน หรือยื่นเอกสารแสดงข้อมูลไม่ถูกต้องครบถ้วนโดยไม่มีเหตุอันสมควร มีโทษปรับไม่เกิน 200,000 บาท ตามมาตรา 35 ตรี แห่งประมวลรัษฎากร
คราวหน้าจะเล่าความยุ่งยากบางหัวข้อใน 17 ข้อ หาก เจ้าหน้าที่ขอให้จัดทำข้อมูลหรือหลักฐานมาส่งครับ
ปรึกษาจัดทำเอกสารประกอบรายการ Transfer Pricing การตั้งราคาระหว่างกัน การสอบทานหรือสอบยันเอกสาร TPs การประเมินความเสี่ยงภาษีนิติบุคคลจากรายการ TP
อาจารย์สุรชัย โทร.ตรง 0818396592
#TPdocuments #เอกสารประกอบรายการTP #Localfile #Masterfile #uncontrolledcompany #TPadvisor #ที่ปรึกษาจัดทำเอกสารประกอบรายการโอน
#เปรียบเทียบรายการ #มาตรา71ทวิ #มาตรา71ตรี